三井住友信託スマートライフデザイナー
- 4.0
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
お金のことを考えたいと思っても、銀行口座の残高確認、毎月の支出整理、将来の資金計画を別々に扱うのは意外と面倒です。私が三井住友信託スマートライフデザイナーを使って感じたのは、単なる残高確認アプリではなく、日々のお金と将来の見通しを同じ画面の流れで考えやすくするための金融アプリだということでした。
このアプリは三井住友信託銀行株式会社が提供する公式のファイナンスアプリです。無料で利用でき、年齢区分は3歳以上。ストアでは平均4.0の評価で、評価数はおよそ4900件、インストール数は10万以上となっています。数字だけで安心しきるのではなく、金融サービスとして自分がどの情報を見せ、どの操作を許可するのかを確認しながら使うのが大切です。
将来のお金を考える入口として使いやすい理由
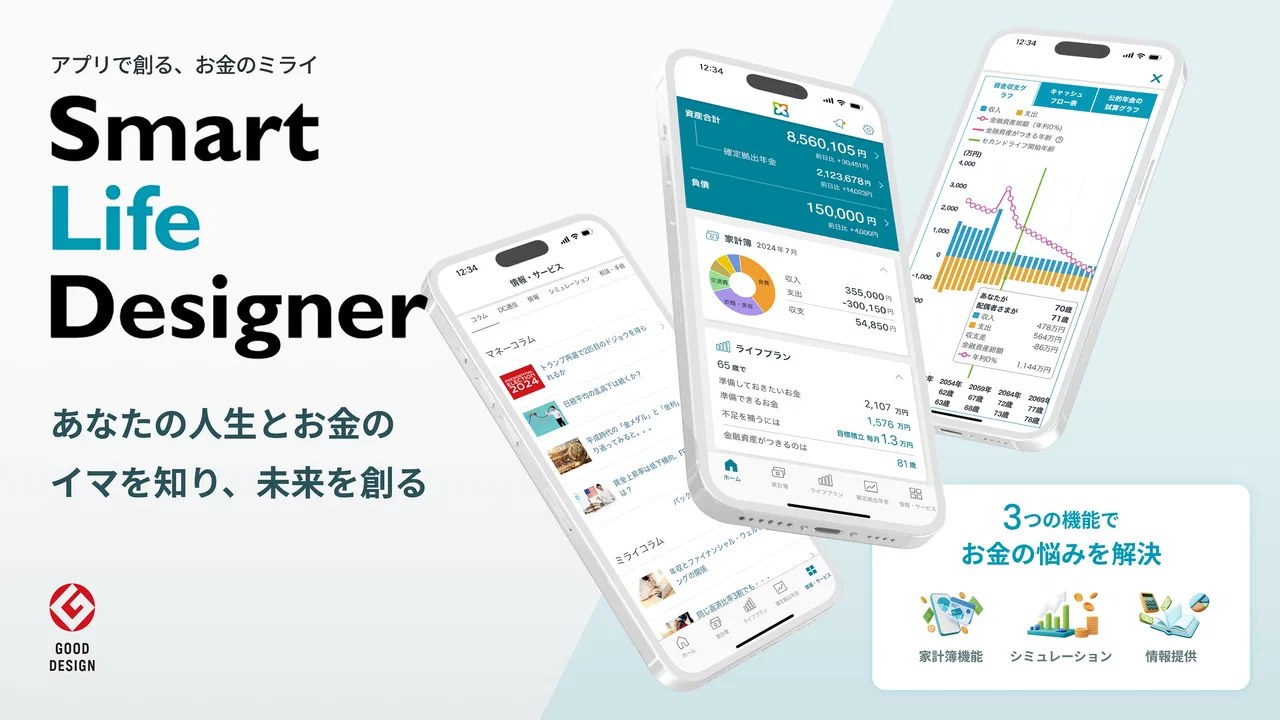
最初に印象に残ったのは、家計簿だけ、資産管理だけ、という一方向のアプリではない点です。キャッシュフローシミュレーションと自動家計簿を中心に、現在のお金の動きと将来の計画をつなげて考えられます。毎月の収入と支出を見て終わるのではなく、このペースで生活した場合に先々どうなるかを考えるきっかけを作れるのが特徴です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


特に、家計管理を始めたいものの、最初から細かい費目を手入力する気力がない人には向いています。自動家計簿が使える環境なら、レシートを一枚ずつ入力する方法よりも、継続の負担を抑えやすいからです。私は家計簿で一番難しいのは、分類方法を決めることより、数週間後も記録を続けることだと思っています。その点で、自動化を軸にしているのは現実的です。
一方、すでに高機能な家計簿サービスを使い、細かい予算管理や独自の分類を徹底している人には、物足りなさを感じる場面もあります。このアプリの価値は、専門的な分析を深く掘り下げることより、家計と将来設計を一つの流れで見直すことにあります。
日常の支出確認から始める使い方
たとえば、給料日前にお金が足りなくなりやすい人なら、まず自動家計簿で固定費と変動費の比重を確認します。そこで通信費やサブスクリプションのように毎月ほぼ変わらない支出と、外食や買い物のように月ごとに動く支出を分けて見ると、削減候補を考えやすくなります。
ここで大事なのは、表示された分類をそのまま正解だと思わないことです。家族との共有支出、立て替え、年に数回だけ発生する保険料などは、月単位の印象を大きく変えます。自動化は便利ですが、数字の意味を確認する作業まで完全に代わってくれるわけではありません。私は月末に一度、目立って大きい支出だけを見直す使い方が現実的だと感じます。
もう一つのコツは、家計簿を節約の採点表にしないことです。支出が多い月に落ち込むための画面ではなく、次の月に何を調整するかを決める材料として使うほうが続きます。自動記録の結果を見て、固定費はすぐに変えにくい、変動費なら少し調整できる、と分けて考えると、無理な節約を避けられます。
キャッシュフローシミュレーションの見方
将来のお金を考えるとき、シミュレーションの結果を予言のように受け取らないことが重要です。収入、生活費、住居費、教育費、退職後の生活など、入力した前提が変われば結果も変わります。私は一度だけ結果を見るより、楽観的なケース、今の生活を続けるケース、支出が増えるケースのように前提を変えて比べる使い方に意味があると思います。
この方法なら、「将来いくら必要か」を一つの数字だけで判断せず、どの支出が結果に大きく影響するかを確認できます。たとえば、毎月の小さな買い物より、住居費や大きなライフイベントのほうが長期計画に影響することがあります。シミュレーションは不安を消す道具というより、不安の原因を分解する道具として使うのが適しています。
ただし、結果が見やすいからといって、入力条件の確認を省いてはいけません。収入が一時的に高い月を基準にしたり、臨時支出を入れなかったりすると、実際より余裕があるように見える可能性があります。私は結果を保存して満足するより、前提をメモし、数か月後に現実の家計と照らし合わせる使い方を勧めます。
信頼して使うために確認したい操作と情報の扱い
金融アプリでは、便利さだけでなく、どの情報を登録するのか、どの口座やサービスを連携するのかを自分で把握できることが大切です。三井住友信託スマートライフデザイナーを使うときも、最初に表示される案内を急いで進めず、連携対象や入力項目を一つずつ確認するのが安全です。
私は新しい金融アプリを試すとき、まず最低限の情報で画面構成を確認し、その後に必要な連携を追加するようにしています。最初からすべての口座や情報をまとめると便利ですが、どの機能にどの情報が必要なのか分かりにくくなることがあります。機能を一つずつ試せば、利便性と情報共有の範囲を自分で調整しやすくなります。
口座連携を急がず、目的ごとに判断する
自動家計簿を活用するために連携が必要な場合でも、すべての金融情報を一度にまとめる必要があるとは限りません。まず生活費に使う口座だけを対象にし、支出の把握に役立つかを確認する方法があります。投資用、貯蓄用、家族共有用など、目的の違う口座を最初から全部並べると、かえって家計の全体像が見えにくくなることもあります。
連携前には、ログイン情報の入力先、連携の解除方法、更新のタイミング、表示される取引の範囲を確認したいところです。画面に説明がある場合は読み飛ばさず、分からない項目があれば連携を保留にする判断も必要です。便利さより先に、自分が何を許可しているかを理解することが、金融アプリでは特に重要です。
また、スマートフォンを家族と共有している人や、端末のロックを設定していない人は、家計情報が見られる状況を避ける工夫が必要です。アプリ側の機能だけに頼らず、端末の画面ロックや通知表示も見直すと、日常のうっかりを減らせます。これは特別な機能を探すより、すぐ実行できる現実的な対策です。
データが気になる場面での考え方
家計簿やキャッシュフローを使う以上、収入、支出、資産状況など、生活に関わる情報を扱う場面があります。私は、便利なグラフを見る前に、アプリ内の利用規約、プライバシーに関する説明、連携先の案内を確認することをおすすめします。特に、外部サービスを追加するときは、どの情報が対象になるのかを画面ごとに確認したいです。
確認するときは、難しい法律用語をすべて覚える必要はありません。「何を登録するのか」「何のために使われるのか」「連携をやめるにはどうするのか」「スマートフォンを買い替えたら何が必要か」という四つの視点で読むと、判断しやすくなります。説明を読んでも自分の目的に対して広すぎると感じるなら、機能を限定して使うのも一つの方法です。
金融機関が提供する公式アプリであることは、出所を確認するうえで分かりやすい要素です。開発元は三井住友信託銀行株式会社として表示されています。ただし、公式であることと、利用者が何も確認しなくてよいことは同じではありません。アプリの入手元、更新状況、端末の安全設定を自分でも確認する姿勢は保っておきたいです。
自分で選べる部分を残した使い方
このアプリを家計の判断そのものにしてしまうと、数字に引っ張られすぎる可能性があります。シミュレーションが厳しい結果なら、すぐに大きな契約や投資判断へ進むのではなく、まず前提を見直します。生活費の入力が現実的か、臨時支出を含めたか、将来の予定を重複して計上していないかを確認するだけでも、結果の受け止め方は変わります。
反対に、余裕がある結果でも、それを保証と考えないほうがよいです。将来の収入や支出には変化があり、シミュレーションは入力した条件の範囲で考えるためのものです。私は、結果を「行動を決める答え」ではなく、「次に確認する項目を教えるメモ」として扱うのがちょうどよいと思います。
家族でお金を管理する場合は、誰が入力し、誰が結果を見るのかを先に決めると混乱しにくくなります。共有したい情報と、個人で管理したい情報を分けることも大切です。家計を一緒に考えるためのアプリでも、すべての金融情報を全員に見せる必要があるとは限りません。
他の家計簿アプリや銀行アプリとの違い
一般的な家計簿アプリは、支出の分類、予算設定、グラフ表示など、日々の記録を細かく続けたい人に向いています。銀行の残高確認アプリは、入出金や口座情報をすばやく見る用途が中心です。それに対して三井住友信託スマートライフデザイナーは、日常の家計と将来のキャッシュフローを同じ方向で考えたい人に合います。
つまり、毎日の支出を一円単位で細かく分析したいなら、専門の家計簿アプリのほうが操作に合うかもしれません。残高と入出金だけを短時間で確認したいなら、銀行アプリのほうが目的に直結します。このアプリを選ぶ理由は、記録の細かさだけではなく、今の生活が将来にどうつながるかを見直しやすい点にあります。
三井住友信託銀行を主な金融サービスとして利用している人なら、公式アプリとして検討しやすいでしょう。一方で、複数の金融機関を完全に横断して高度な資産分析をしたい人は、連携範囲や表示方法を実際の画面で確認してから判断したほうがよいです。金融機関をまたぐ管理を最優先する人にとっては、別のサービスのほうが自然な場合があります。
向いている人、慎重に選びたい人
私が特に向いていると思うのは、家計簿を始めたいが手入力が続かない人、毎月の収支だけでなく将来の生活費も考えたい人、三井住友信託銀行のサービスを中心にお金を整理したい人です。家計を見直すきっかけが欲しい人にも、シミュレーションから入れる点は便利です。
反対に、複雑な投資分析、細かな予算ルール、家族ごとの完全な権限分けなどを重視する人は、必要な操作や連携が自分の希望に合うかを先に確認してください。自動化された記録を信用しすぎて、分類の確認をしたくない人にも注意が必要です。金融情報をアプリにまとめること自体に強い抵抗があるなら、手元の表計算や紙の家計簿で必要な範囲だけ管理するほうが納得できることもあります。
利用前に知っておきたい基本情報
このアプリの公開日は2022年2月20日で、現在のバージョンは1.27.0です。対応する最低OSはAndroid 9。無料で始められるため、費用をかけずにキャッシュフローや自動家計簿を試したい人には導入しやすい選択肢です。
ただし、OSの条件を満たしていても、端末の設定や利用環境によって表示や操作感が変わることがあります。インストール前に端末のOSを確認し、使い始めた後はアプリを最新状態に保つのが基本です。金融情報を扱う用途では、古い端末や安全設定を見直さずに使い続けるより、端末全体の管理も含めて考えたいところです。
私の結論
三井住友信託スマートライフデザイナーは、家計を細部まで研究するための専門ツールというより、日々のお金の流れを確認しながら、将来の計画にも目を向けるための入口としてよくできています。自動家計簿で記録の負担を減らし、キャッシュフローシミュレーションで長期的な視点を持てる組み合わせは、家計管理が続かなかった人に試す価値があります。
私なら、最初は目的を一つに絞り、必要な情報だけを登録して、表示された内容を自分の通帳や明細と照らし合わせます。そのうえで、家計の見直しに役立つと感じたら連携範囲を広げます。数字を自動で集めることより、数字を見て自分で選択できる状態を作ることが、このアプリを活かすポイントです。
一方、結果を絶対視したり、連携内容を確認せずに使ったりすると、便利さが判断の負担に変わります。家計の記録、将来の試算、情報の管理をそれぞれ自分のペースで確認できる人なら、日常のお金を整理する心強い相棒になり得ます。細かな分析や完全な横断管理を求める人は他の選択肢と比べるべきですが、まず無理なく家計と将来設計を見直したい人には、私は三井住友信託スマートライフデザイナーを候補に入れてよいと思います。
三井住友信託スマートライフデザイナーに関するよくある質問
01三井住友信託スマートライフデザイナーとは、どのようなアプリですか?
三井住友信託スマートライフデザイナーは、日々のお金の管理や将来の資産形成について考えるための金融サポートアプリです。家計や資産状況を確認しながら、ライフプランに応じたシミュレーション、金融情報の確認、資産運用に関する案内などを利用できます。銀行口座の残高確認だけを目的としたアプリではなく、将来の支出や老後資金まで含めて、お金との付き合い方を見直したい人に向いています。
02利用するために三井住友信託銀行の口座や会員登録は必要ですか?
利用できる機能や表示される情報は、三井住友信託銀行との取引状況やログイン方法によって異なる場合があります。口座を持っていない人でも一部の情報コンテンツやシミュレーションを利用できる可能性がありますが、残高・取引情報の確認などには、対象となるサービスへの登録や本人確認が必要になることがあります。ダウンロード前に、公式の利用条件と対応する口座・サービスを確認しておくと安心です。
03このアプリで銀行口座の残高や資産をまとめて確認できますか?
対応している金融サービスを登録すれば、資産状況を一つの画面で把握しやすくなる機能が用意されている場合があります。ただし、すべての銀行口座、証券口座、電子マネー、クレジットカードが自動的に連携できるとは限りません。連携対象や更新頻度、メンテナンス中の制限もサービスごとに異なるため、実際に利用する前に対応金融機関とデータ取得条件を確認してください。
04スマートライフデザイナーで投資商品を購入できますか?
アプリ内で資産運用に関する情報を確認したり、ライフプランに合わせた運用の考え方を学んだりできる一方、すべての投資商品の申し込みや購入がアプリだけで完結するとは限りません。商品によっては、別のオンラインサービスへの移動、追加の本人確認、契約手続きが必要です。また、シミュレーション結果は将来の利益を保証するものではなく、投資には元本割れのリスクがある点にも注意が必要です。
05個人情報や口座情報を入力しても安全ですか?
金融アプリを利用する際は、通信の暗号化、ログイン認証、端末の生体認証対応など、複数のセキュリティ対策が重要になります。本アプリでも公式が案内する認証機能や利用環境を確認し、OSとアプリを常に最新状態に保つことをおすすめします。共有端末や公衆Wi-Fiでの利用、他人にパスコードを教える行為は避けてください。不審な通知やログイン履歴があった場合は、アプリ内の案内や公式窓口から速やかに確認しましょう。
メリット
- 資産状況や家計をスマートフォンでまとめて確認できる
- ライフプランをもとに将来の資金計画を考えやすい
- 投資初心者でも資産形成の情報を確認しやすい
- 三井住友信託銀行のサービスと連携しやすい
- 無料で利用でき、日々のお金の管理に役立つ
デメリット
- 利用できる機能は口座連携の状況によって異なる
- 金融情報の入力や連携設定に手間がかかる場合がある
- 投資判断を直接サポートする専門助言ではない
- 対応する金融機関やサービスに制限がある
- 利用にはスマートフォンと安定した通信環境が必要

三井住友信託スマートライフデザイナー
ギャラリー